DPRD Meranti Sahkan APBD Perubahan 2026, Ketergantungan Dana Transfer dan Efektivitas Belanja Jadi Ujian
waktu baca 3 menit
Rabu, 11 Nov 2026 15:05
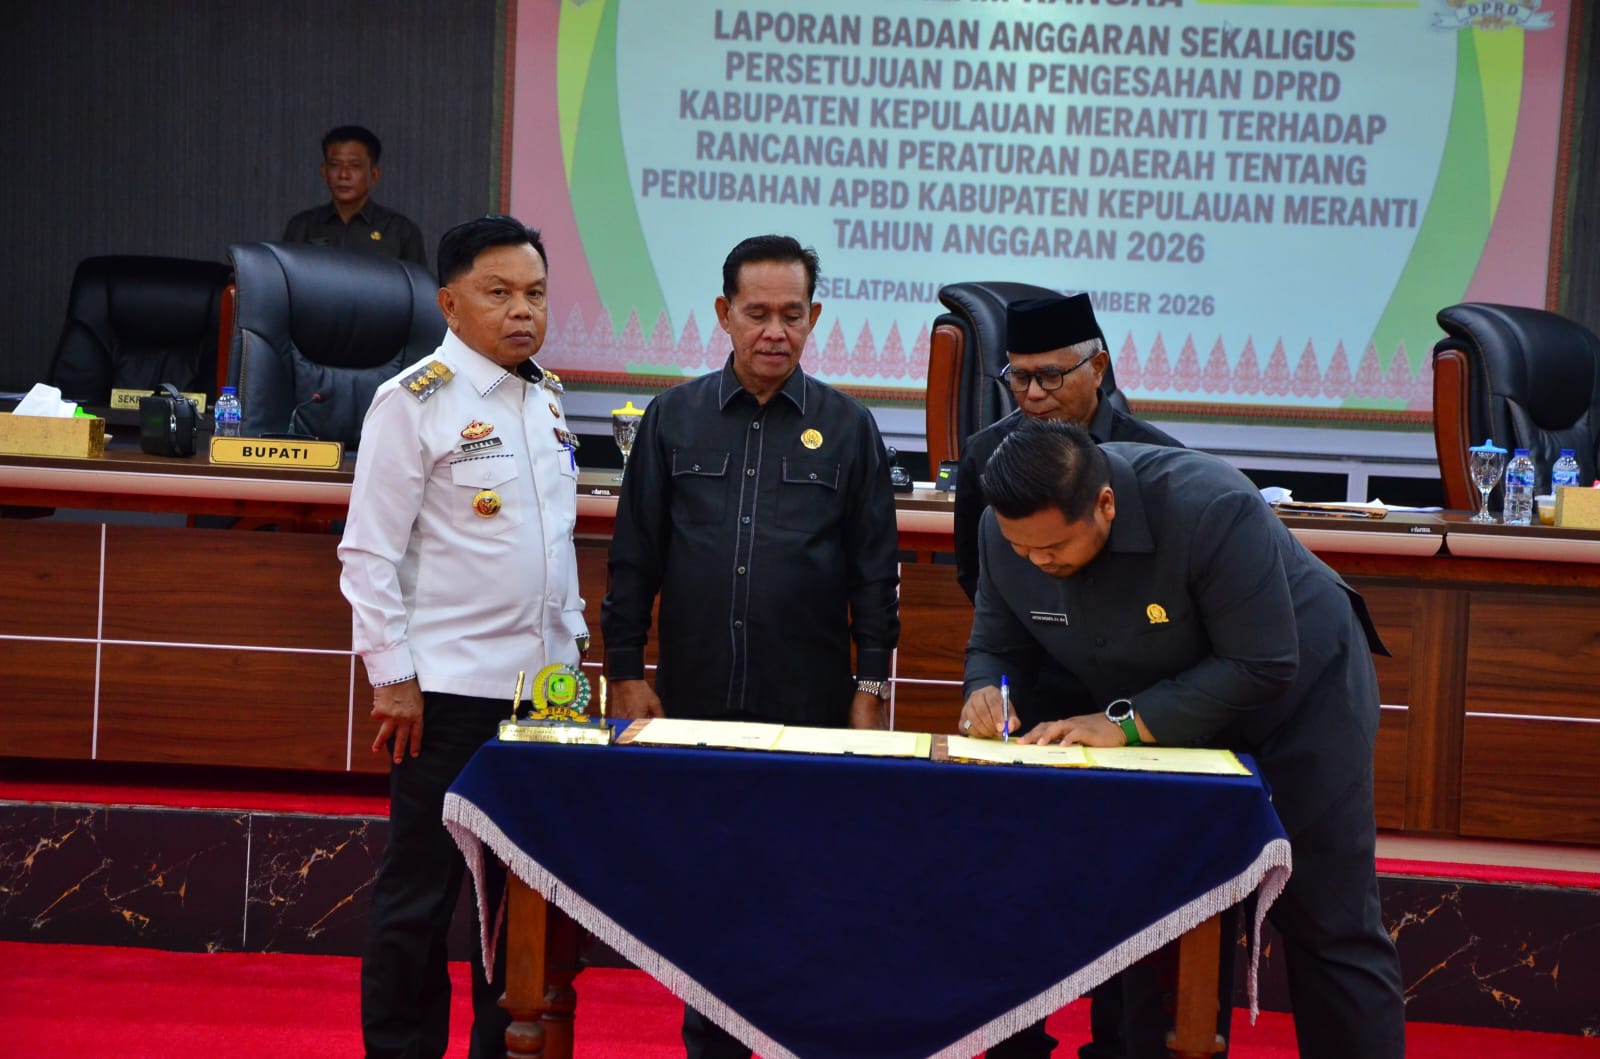
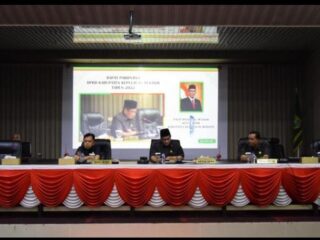
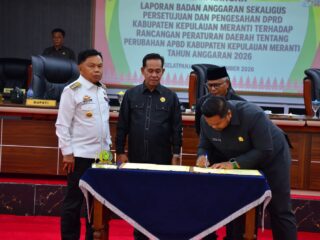
KEPULAUAN MERANTI — DPRD Kabupaten Kepulauan Meranti menyetujui dan mengesahkan Peraturan Daerah tentang Perubahan APBD Tahun Anggaran 2026 dalam rapat paripurna pada 30 September 2026.
Namun, pengesahan anggaran tersebut menyisakan pekerjaan penting bagi pemerintah daerah, terutama memastikan target pendapatan realistis, belanja tepat sasaran, dan pelaksanaan program tidak berujung pada persoalan tunda bayar.
Berdasarkan laporan Badan Anggaran (Banggar), pendapatan daerah dalam APBD Perubahan 2026 ditetapkan sebesar Rp1.123.703.571.699. Angka tersebut meningkat sekitar Rp2,97 miliar dibandingkan anggaran sebelumnya.
Pendapatan itu terdiri atas Pendapatan Asli Daerah (PAD) sebesar Rp204.699.931.188 dan pendapatan transfer sebesar Rp919.003.640.511. Komposisi tersebut menunjukkan bahwa sekitar 81,8 persen pendapatan daerah masih bersumber dari dana transfer, sedangkan kontribusi PAD berada di kisaran 18,2 persen.
MATAXPOST
TIADA KEBENARAN YANG MENDUA
VIDEO BERITA
SUMBER VIDEO: YouTube
MATA XPOST
Besarnya ketergantungan terhadap dana transfer menjadi tantangan tersendiri bagi kemandirian fiskal Kepulauan Meranti. Pemerintah daerah perlu memperkuat sumber pendapatan lokal melalui pengelolaan pajak dan retribusi yang lebih optimal, pembaruan basis data wajib pajak, serta pengawasan potensi pendapatan daerah.
Di sisi belanja, APBD Perubahan 2026 menetapkan anggaran sebesar Rp1.126.121.071.979 atau turun sekitar Rp36,29 miliar dibandingkan anggaran sebelumnya. Dengan komposisi tersebut, terdapat defisit sekitar Rp2,41 miliar yang direncanakan ditutup melalui pembiayaan daerah.
Belanja operasi masih mendominasi struktur pengeluaran daerah, sementara belanja modal berada di kisaran Rp89 miliar. Kondisi ini perlu menjadi perhatian karena belanja modal berkaitan langsung dengan pembangunan infrastruktur dan penyediaan fasilitas publik yang manfaatnya dapat dirasakan masyarakat dalam jangka panjang.
Pemerintah daerah perlu menjelaskan program apa saja yang menjadi prioritas dalam perubahan anggaran tersebut, kegiatan mana yang mengalami pengurangan, serta bagaimana memastikan penyesuaian anggaran tidak mengganggu pelayanan dasar masyarakat.
Selain itu, efektivitas penyerapan anggaran juga menjadi persoalan penting. Pengesahan APBD tidak otomatis menjamin seluruh program dapat terlaksana sesuai target. Setiap organisasi perangkat daerah harus memiliki perencanaan, jadwal pelaksanaan, dan indikator capaian yang jelas.
Risiko tunda bayar juga perlu diantisipasi sejak awal. Pemerintah daerah harus memastikan ketersediaan kas dan kemampuan keuangan untuk memenuhi kewajiban pembayaran kepada penyedia barang dan jasa maupun hak aparatur sesuai ketentuan.
DPRD melalui Banggar telah menyampaikan sejumlah rekomendasi, antara lain meningkatkan PAD, memprioritaskan belanja yang berdampak langsung kepada masyarakat, mempercepat pelaksanaan program, mengevaluasi kegiatan dengan tingkat penyerapan rendah, serta memperkuat pengawasan internal untuk mencegah pemborosan dan kesalahan administrasi.
Rekomendasi tersebut harus dikawal dalam pelaksanaan anggaran, bukan sekadar menjadi catatan dalam dokumen pembahasan. DPRD juga perlu menjalankan fungsi pengawasan dengan meminta laporan berkala mengenai realisasi pendapatan, perkembangan belanja, capaian fisik kegiatan, dan kewajiban pembayaran pemerintah daerah.
Sejumlah pertanyaan mendasar masih perlu dijawab secara terbuka: berapa target PAD yang benar-benar dapat direalisasikan hingga akhir tahun, bagaimana perkembangan penyerapan belanja modal, kegiatan apa saja yang mengalami penyesuaian, serta apakah seluruh kewajiban pembayaran daerah dapat diselesaikan tanpa menimbulkan beban pada APBD berikutnya?
Pengesahan APBD Perubahan 2026 merupakan bagian dari proses pengelolaan keuangan daerah. Namun, ukuran keberhasilannya bukan hanya pada persetujuan DPRD dan pemerintah daerah, melainkan pada kemampuan anggaran tersebut menjawab kebutuhan masyarakat secara nyata.
Transparansi, ketepatan belanja, dan disiplin pelaksanaan menjadi kunci agar perubahan anggaran tidak sekadar mengubah angka dalam dokumen, tetapi menghasilkan pembangunan dan pelayanan publik yang dapat dipertanggungjawabkan.











Tidak ada komentar