PEKANBARU,- Karhutla Riau 2026 mulai memperlihatkan wajah lain yang jarang dihitung secara bersamaan: risiko fiskal negara yang membesar ketika kebakaran meluas, sementara sebagian areal terbakar berada di kawasan konsesi perusahaan.
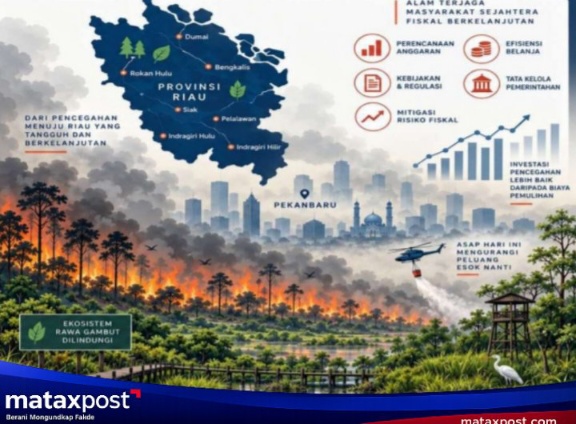
Bahan Manajemen Risiko Fiskal Karhutla Riau 2026 mencatat 15.738,92 hektare areal terbakar dan 4.492 titik panas, dengan sekitar 74 persen berada pada ekosistem gambut. Dari angka tersebut, sekitar 572 hektare kebakaran pada Agustus 2026 tercatat berada di lima kawasan konsesi, masing-masing PT TSM sekitar 391 hektare, PT RAPP 83 hektare, PT Arara Abadi 68 hektare, PT SLS 18 hektare dan PT TKWL 12 hektare. (21/09)
Temuan tersebut menempatkan karhutla bukan hanya sebagai persoalan lingkungan dan bencana asap, tetapi juga sebagai persoalan manajemen risiko keuangan negara dan daerah. Ketika pemerintah mengerahkan anggaran, personel, pesawat, kendaraan, peralatan pemadaman dan fasilitas kesehatan untuk menangani dampak kebakaran, biaya tersebut pada akhirnya bersumber dari keuangan publik.
Bahan tersebut juga mengutip estimasi CELIOS mengenai potensi kerugian ekonomi nasional akibat karhutla sebesar Rp123,1 triliun, sementara potensi biaya kesehatan akibat ISPA di Riau diperkirakan mencapai Rp10,31 triliun.
Dengan demikian, beban fiskal karhutla tidak berhenti pada biaya operasi pemadaman. Gangguan terhadap aktivitas ekonomi, pariwisata, perdagangan dan restoran dapat menekan penerimaan daerah, sementara meningkatnya gangguan kesehatan berpotensi menambah kebutuhan pembiayaan layanan kesehatan.
Persoalan menjadi semakin serius ketika kebakaran terjadi di kawasan konsesi. Dalam kondisi demikian, muncul pertanyaan mengenai batas antara biaya penanganan yang memang menjadi kewajiban negara dalam menghadapi bencana dan biaya yang semestinya dapat dimintakan pertanggungjawaban kepada pemegang izin apabila hasil pemeriksaan resmi menemukan adanya pelanggaran.
Undang-Undang Nomor 41 Tahun 1999 tentang Kehutanan mengatur tanggung jawab pemegang hak atau izin terkait kebakaran hutan di areal kerjanya. Namun, keberadaan titik panas atau areal terbakar di dalam konsesi tidak dengan sendirinya membuktikan bahwa perusahaan melakukan pembakaran.
Penentuan tanggung jawab tetap membutuhkan verifikasi dan pemeriksaan, termasuk pemeriksaan lapangan, kepatuhan terhadap kewajiban pencegahan dan pengendalian kebakaran, ketersediaan sarana dan prasarana, serta bukti mengenai ada atau tidaknya pelanggaran yang dapat dipertanggungjawabkan secara hukum.
Karena itu, persoalan yang perlu dibuka bukan sekadar berapa luas lahan yang terbakar, tetapi juga berapa kawasan konsesi yang telah diperiksa, berapa perusahaan yang dinyatakan melanggar, sanksi apa yang telah dijatuhkan, serta bagaimana kewajiban pemulihan dan pertanggungjawaban atas dampak kebakaran dijalankan.
Regulasi lingkungan hidup menyediakan instrumen pengawasan dan sanksi administratif. Permen LH/BPLH Nomor 6 Tahun 2026 mengatur berbagai bentuk sanksi, mulai dari teguran tertulis, paksaan pemerintah dan denda administratif hingga pembekuan atau pencabutan perizinan berusaha maupun persetujuan pemerintah, termasuk kewajiban pemulihan lingkungan.
Dengan demikian, persoalannya bukan semata-mata apakah negara memiliki instrumen hukum, tetapi sejauh mana instrumen tersebut diterapkan ketika pemeriksaan menemukan adanya pelanggaran.
Bahan Manajemen Risiko Fiskal Karhutla Riau 2026 juga menyoroti konsep “subsidi implisit korporasi”, yakni kondisi ketika sumber daya publik digunakan untuk menangani kebakaran di wilayah yang secara ekonomi dikelola badan usaha.
Dari perspektif fiskal, kondisi tersebut menjadi penting karena sumber daya yang digunakan pemerintah berasal dari anggaran publik.
Apabila tidak terdapat mekanisme pertanggungjawaban yang jelas, biaya dan risiko dari suatu kegiatan di kawasan usaha berpotensi bergeser menjadi beban negara dan masyarakat.
Beban tersebut tidak hanya berupa biaya pemadaman. Dokumen juga memetakan potensi peningkatan Belanja Tidak Terduga (BTT), penurunan Pendapatan Asli Daerah akibat terganggunya sektor pariwisata dan restoran, serta meningkatnya kebutuhan pembiayaan kesehatan masyarakat.
Artinya, satu kejadian karhutla dapat memberikan tekanan pada sisi belanja sekaligus penerimaan daerah.
Karena itu, pengelolaan karhutla idealnya tidak hanya berorientasi pada respons setelah api muncul. Pemerintah perlu menghitung secara bersamaan biaya pencegahan, pemadaman, pemulihan, dampak kesehatan, gangguan ekonomi dan potensi kehilangan penerimaan daerah.
Bahan tersebut mencatat alokasi penanganan karhutla sekitar Rp3,6 miliar atau kurang dari 0,05 persen APBD Riau, sementara alokasi kepada instansi vertikal disebut mencapai sekitar Rp133 miliar.
Perbandingan tersebut menjadi bagian yang perlu dikaji untuk melihat struktur pembiayaan penanganan karhutla, khususnya keseimbangan antara anggaran pencegahan dan biaya respons ketika kebakaran telah terjadi.
Dalam perspektif keuangan negara, tantangannya adalah memastikan risiko yang muncul dari kebakaran tidak seluruhnya berakhir sebagai beban publik.
Pemegang izin yang memiliki kewajiban menjaga dan mengendalikan risiko kebakaran di wilayah konsesinya perlu diawasi dan diverifikasi kepatuhannya.
Apabila pemeriksaan resmi menemukan adanya pelanggaran, sanksi dan kewajiban pemulihan harus dijalankan sesuai ketentuan hukum.
Dengan demikian, keberhasilan penanganan karhutla Riau 2026 tidak cukup diukur dari luas lahan yang berhasil dipadamkan. Pemerintah juga perlu mengukur efektivitas pencegahan, biaya negara yang dapat ditekan, jumlah kawasan konsesi yang diperiksa, jumlah pelanggaran yang terbukti, sanksi yang dijatuhkan, kewajiban pemulihan yang dilaksanakan serta besarnya biaya penanggulangan yang akhirnya menjadi beban APBN dan APBD.
Ketika api membakar lahan, kerugian tidak berhenti pada vegetasi dan ekosistem. Ketika pemerintah menggunakan anggaran publik untuk melakukan penanganan, dampaknya juga masuk ke ruang fiskal negara.
Jika biaya kesehatan, gangguan ekonomi, belanja penanganan, pemulihan dan potensi kehilangan penerimaan dihitung secara keseluruhan, karhutla Riau 2026 berpotensi menjadi persoalan fiskal dengan nilai yang sangat besar.
Pertanyaan mendasarnya adalah bagaimana negara memastikan biaya yang timbul akibat karhutla tidak seluruhnya ditanggung masyarakat, terutama ketika kebakaran terjadi di kawasan yang memiliki pemegang izin dan apabila melalui pemeriksaan resmi ditemukan pihak yang secara hukum bertanggung jawab.
Catatan Redaksi: Naskah ini disusun berdasarkan bahan Manajemen Risiko Fiskal Karhutla Riau 2026, data pemerintah dan ketentuan peraturan perundang-undangan yang relevan. Redaksi MataXpost membuka ruang hak jawab dan klarifikasi kepada perusahaan yang disebut, pemerintah daerah, kementerian/lembaga terkait maupun pihak lain yang memiliki data dan dokumen pembanding.


 .








 .
 .

Tidak ada komentar